Banco Master e Will Bank: Por que o mercado imobiliário continua sendo o porto seguro do investidor?
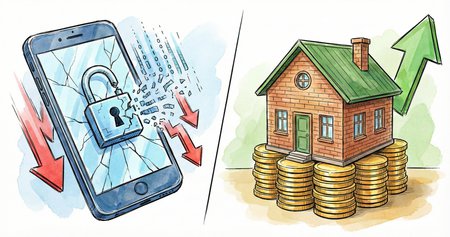
As notícias recentes sobre a liquidação extrajudicial do Banco Master e do Will Bank, decretada pelo Banco Central agora em janeiro de 2026, pegaram muitos brasileiros de surpresa. O bloqueio de contas, a suspensão de cartões e a dependência do Fundo Garantidor de Créditos (FGC) trouxeram à tona uma pergunta que nunca sai de moda: onde meu dinheiro está realmente seguro?
Neste post, vamos analisar o que esses episódios nos ensinam sobre riscos financeiros e por que o investimento em imóveis se consolida, mais uma vez, como a escolha mais inteligente para quem busca solidez e tranquilidade.
O choque da liquidação: Quando números na tela desaparecem
A situação do conglomerado que envolvia o Banco Master e o Will Bank serve como um alerta. Em um mundo cada vez mais digital, muitas vezes esquecemos que o dinheiro em instituições financeiras, especialmente em bancos médios ou digitais com crescimento acelerado, está sujeito a volatilidades do sistema e decisões regulatórias.
Quando uma liquidação ocorre:
O acesso ao capital é interrompido: Seus recursos ficam bloqueados até que o processo de ressarcimento seja organizado.
Existe um teto de segurança: O FGC protege apenas até R$ 250 mil por CPF. Quem possui valores acima disso entra em uma fila de credores sem garantias imediatas.
Incerteza emocional: A sensação de não poder movimentar o próprio patrimônio gera um estresse que nenhum rendimento percentual compensa.
O Contraste: A Solidez do Patrimônio Imobiliário
Enquanto o mercado financeiro lida com “ativos de papel” ou digitais, o mercado imobiliário trabalha com ativos reais. Investir em um imóvel através da Lopes Marini é, acima de tudo, converter capital em algo tangível e permanente.
Por que os imóveis são o “Investimento Concreto”?
Proteção contra a inflação: Diferente do saldo bancário que pode perder poder de compra, o valor dos imóveis e dos aluguéis é historicamente corrigido pela inflação, preservando sua riqueza ao longo das décadas.
Propriedade Física: Um imóvel não pode ser “liquidado” por um decreto do Banco Central. Ele existe fisicamente, pode ser ocupado, reformado, alugado ou vendido conforme a sua estratégia.
Valorização Constante: Com o crescimento das cidades e a escassez de terrenos em áreas valorizadas, a tendência de longo prazo é sempre de alta, criando um patrimônio para gerações.
Segurança Jurídica: A posse de um imóvel é registrada em cartório, oferecendo uma camada de proteção legal que poucos ativos financeiros conseguem igualar em termos de perenidade.
Investir com a Lopes Marini: Sua Estratégia de Proteção Patrimonial
Em momentos de incerteza bancária, o investidor experiente olha para o horizonte e busca estabilidade. Na Lopes Marini, entendemos que cada cliente busca mais do que uma transação; busca a certeza de que o fruto do seu trabalho está protegido.
Oferecemos uma curadoria de imóveis com alto potencial de valorização e segurança jurídica total, garantindo que você diversifique seu portfólio longe da instabilidade dos bancos digitais.
Dica Lopes Marini: Em vez de deixar seu capital exposto a riscos institucionais, considere transformá-lo em m² que trabalham por você, gerando renda passiva e valorização real.
Conclusão
O caso Master e Will Bank é um lembrete oportuno de que a diversificação é essencial, mas a base do seu patrimônio deve estar em algo que você possa tocar e controlar. O mercado imobiliário brasileiro já provou sua resiliência em inúmeras crises, e em 2026, ele continua sendo a escolha número um para quem não abre mão de dormir tranquilo.
Quer proteger seu capital com inteligência?Clique aqui e fale com um consultor da Lopes Marini para conhecer as melhores oportunidades de investimento em imóveis hoje.